


Paytm for Business
3,9203.91K Arvustused
Rakenduse andmed
- Versioon
- Sõltub seadmest
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Paytm - One97 Communications Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
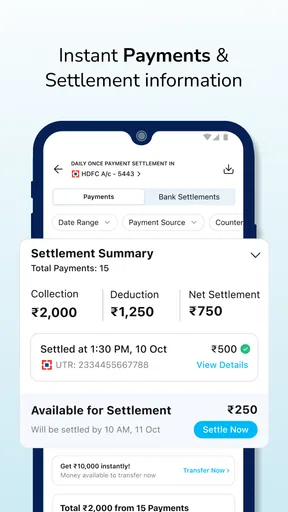
 Analüüsis AppCompare
Kui ma vaatan Paytm for Businessi kui igapäevast makserakendust, siis näen eelkõige tööriista India kaupmehele, mitte tavalisele pere rahakotile. Selle mõte on aidata ettevõttel digitaalseid makseid vastu võtta ning hoida maksete korraldamine ühes kohas. Rakendus on tasuta ja selle arendaja on Paytm - One97 Communications Ltd. Minu hinnangul on see kõige kasulikum väikese poe, tänavamüüja, teenusepakkuja või koduse ettevõtte pidajale, kes vajab lihtsat viisi klientidelt maksete vastuvõtmiseks.
Kui paigaldad selle esimest korda, tasub kohe mõelda, millist konkreetset tööd see sinu ettevõttes tegema hakkab. Kas võtad makseid vastu leti ääres, kliendi juures või tellimusi üle andes? Kui vastus on selge, on lihtsam otsustada, kelle telefonis rakendus töötab ja kes makse kinnitust kontrollib. Mina alustaksin just sellest praktilisest küsimusest, mitte sellest, kui palju erinevaid võimalusi rakendus võib pakkuda.
Rakendus on mõeldud äriliseks kasutuseks India maksekeskkonnas, nii et see ei ole automaatselt õige valik igale väikesele ettevõttele mujal. Kui sinu kliendid kasutavad teistsuguseid makseviise või tegutsed väljaspool selle tavapärast sihtrühma, kontrolli enne töökorralduse muutmist, kas sinu konkreetne maksevoog sobib. Selline sobivuse kontroll aitab vältida olukorda, kus ettevõte valib tööriista enne, kui on läbi mõelnud klientide tegelikud harjumused.
Rakenduse keskmine hinne on 3,9 ning seda on hinnanud umbes 668 000 kasutajat. Paytmi ärirakendust on paigaldatud üle 50 miljoni korra, mis näitab, et tegemist ei ole nišikatsetusega. Samal ajal ei tähenda suur kasutajaskond automaatselt, et see sobib igale inimesele. Kui otsid isiklikku makserakendust arvete jagamiseks või pere kulude jälgimiseks, on selle fookus tõenäoliselt liiga äriline.
Paytm for Business ühises koduses kasutuses
Kõige realistlikum ühise kasutuse olukord on väike pereettevõte. Kujutame ette, et üks pereliige müüb kodus valmistatud toitu, teine tegeleb tellimuste ja kohaletoimetamisega ning kolmas aitab nädalavahetusel klientidega suhelda. Sellises olukorras võib ärimakse rakendus olla praktilisem kui ühe inimese isiklik maksekonto, sest selle eesmärk on võtta vastu ettevõttega seotud makseid.
Mina ei kasutaks seda rakendust nii, et kõik pereliikmed jagavad üht telefoni ja annavad seda kordamööda klientidele. See tekitab kohe segaduse: kelle seadmes on rakendus, kes näeb makseteavet ja kes vastutab selle eest, et makse on päriselt laekunud? Ühine seade võib olla mugav müügiletis, kuid ainult siis, kui pere lepib enne kokku, kes seda haldab ja millal seadet kasutatakse.
Praktiline töövoog võiks olla selline: üks täiskasvanu vastutab konto ja rakenduse seadistamise eest, teine kontrollib tööpäeva jooksul laekumisi ning kõik müüjad annavad maksete kohta oma info samasse kokkulepitud kanalisse. Rakendus ise ei lahenda pere sisemist raamatupidamist. See aitab makseid vastu võtta, kuid müügiarvestus, kulude jagamine ja maksudega seotud töö vajavad eraldi korda.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Oluline mõte on hoida ettevõtte maksed ja pere isiklik raha lahus. Kui sama seadet kasutatakse nii koduste ostude kui ka müügitehingute jaoks, võib hiljem olla raske aru saada, milline tegevus oli äriline ja milline isiklik. See ei ole Paytmi puudus üksi, vaid ühise seadme kasutamise praktiline risk.
Millisele kasutajale on rakendus tegelikult mõeldud?
Paytm for Business sobib kõige paremini inimesele, kes võtab klientidelt India digimakseid vastu ja tahab selleks ärile suunatud lahendust. Väike toidumüüja, juuksur, remonditeenuse pakkuja või kodune tellimuste valmistaja võib saada sellest rohkem kasu kui tavakasutaja, kes lihtsalt saadab sõpradele raha.
Kui sinu vajadus on jagada üüri, koguda perelt ühise õhtusöögi raha või jälgida taskuraha, ei oleks see minu esimene valik. Selliste tegevuste jaoks on tavaliselt loogilisem kasutada isiklikku makserakendust või panga enda lahendust. Äriversioon hakkab väärtust näitama siis, kui maksed on seotud klientide, müügi ja ettevõtte igapäevase tööga.
Samuti tasub arvestada, et rakenduse poekirjeldus keskendub digimaksete vastuvõtmisele ilma tasuta. Seda võib lugeda tugevaks põhjuseks proovimiseks, kuid mina ei teeks ainult selle põhjal suuri ärilisi otsuseid. Ettevõtja peaks enne kasutuselevõttu kontrollima, kuidas tema konkreetne maksevoog, konto ja arvelduspraktika rakendusega sobituvad.
Esimese seadistuse juures tasub rollid läbi mõelda
Ühises majapidamises on kõige tähtsam otsustada, kelle nime ja vastutuse alla ärikonto kuulub. Kui pereettevõttel on mitu abilist, ei tohiks konto omanik olla lihtsalt see, kelle telefon oli parasjagu käepärast. Valik peaks langema inimesele, kes vastutab ettevõtte raha ja igapäevase maksete kontrolli eest.
Enne esimest müügipäeva paneksin paika kolm lihtsat reeglit. Esiteks, millist seadet kasutatakse maksete vastuvõtmiseks. Teiseks, kes kontrollib, kas klient on makse lõpuni teinud. Kolmandaks, kuhu kirjutatakse päeva lõpus müügisumma. Need reeglid tunduvad lihtsad, kuid just nende puudumine tekitab väikeettevõttes kõige rohkem vaidlusi.
Kui rakendus on paigaldatud lapse või teismelise kasutatavale telefonile, muutub olukord tundlikumaks. Poesisene vanusemärge PEGI 3 tähendab, et rakendus on märgitud sobivaks väga laiale vanuserühmale, kuid see ei muuda noort kasutajat automaatselt sobivaks ärikonto haldajaks. Vanus, vastutus ja ligipääs rahale on eri küsimused.
Mina hoiaksin konto põhivastutuse täiskasvanul, isegi kui noorem pereliige aitab müügiletis. Noorem inimene võib aidata kliendiga suhelda või kontrollida, kas maksekuva näitab õiget tulemust, kuid konto, raha ja ettevõtte otsuste eest peaks vastutama täiskasvanu. Nii jääb rollijaotus arusaadavaks ka siis, kui hiljem tekib küsimus konkreetse tehingu kohta.
Esimese eduka makse kontrollimine
Kujutame ette laupäevahommikust müügipäeva: klient võtab leti äärest toidu kaasa ja soovib maksta digitaalselt. Müüja juhatab ta sobiva makse tegemiseks, kuid ei anna tellimust üle pelgalt selle peale, et klient ütleb „tehtud”. Ta kontrollib esmalt rakenduses nähtavat makseinfot ning alles siis lõpetab müügi. See lihtne järjekord on esimese eduka tehingu juures olulisem kui kiirelt ekraanilt läbi klõpsamine.
Enne klientidega alustamist teeksin rahulikus olukorras läbi seadistamise ja vaataksin üle, kuidas makseolek rakenduses välja paistab. Eesmärk pole teha keerulist testi, vaid veenduda, et konto on kasutamiseks valmis ja vastutaja tunneb ära kinnituse, mille järgi kauba üleandmise otsus tehakse. Kui mõni samm jääb segaseks, on parem see lahendada enne järjekorra tekkimist.
Hea harjumus on mitte usaldada üksnes kliendi ekraanipilti. Pilt võib näidata makse algatamist, mitte seda, et müüja saab selle alusel tehingu lõpetatuks lugeda. Mina kasutaksin alati müüja enda rakenduses nähtavat kinnitavat infot ja lepiksin sama reegli kokku kõigi abilistega. See väldib ebamugavat vaidlust olukorras, kus kaup on juba üle antud.
Kui tehing on kontrollitud, tasub müüjal märkida müük oma tavapärasesse arvestusse. Ärimakse tööriist ja ettevõtte raamatupidamine täidavad eri ülesandeid: esimene aitab makset vastu võtta, teine aitab hiljem aru saada, mida müüdi ja millised kulud või tagastused sellega kaasnesid. Väikese ettevõtte jaoks on see eristus kasulik juba esimesest päevast, mitte alles siis, kui müüke tekib palju.
Kuidas pere või väike meeskond saab makseid koordineerida?
Rakendusest on kõige rohkem kasu siis, kui see on osa kindlast töökorraldusest, mitte ainus koht, kuhu kõik lootma jäävad. Näiteks võiks üks inimene võtta päeva jooksul makseid vastu ja teine teha õhtul müügiarvestuse. Kui telefon liigub ühelt müüjalt teisele, peaks iga vahetus algama selge üleandmisega: mis oli juba kontrollitud ja millised tehingud vajavad veel tähelepanu.
Minu jaoks on siin üks oluline, kuid sageli tähelepanuta jääv erinevus: makse vastuvõtmine ja makse tõendamine ei ole sama tegevus. Klient võib näidata ekraanipilti või öelda, et raha on saadetud, kuid müüja peab enne kauba üleandmist lähtuma rakenduses nähtavast kinnituvast infost. See vähendab olukordi, kus kaup antakse ära ainult suulise väite põhjal.
Teine kasulik töövõte on teha päeva lõpus lühike kontroll, mitte proovida kõike nädala pärast meenutada. Kirja võiks panna päeva müügi, tagastused või tühistamist vajavad olukorrad ning inimese, kes need üle vaatas. Paytm for Business ei asenda sellist kokkulepet, kuid selle kasutamine muutub palju selgemaks, kui pere ei sega maksete kontrolli ja üldist majapidamise rahavoogu.
Kui sama seadet kasutavad mitu inimest, on mõistlik vältida olukorda, kus keegi hakkab rakenduses juhuslikult seadistusi muutma. Ühine telefon peaks olema pigem töövahend kui pere üldine mänguasi või meediaseade. See vähendab ekslikke puudutusi, segadust konto vahetamisel ja olukordi, kus klient peab ootama, kuni keegi leiab õige ekraani.
Väikeettevõtte päris tööpäev ja praktiline piir
Teenusepakkuja puhul võib olukord olla teistsugune kui letimüügis. Näiteks parandustööd tegev inimene lõpetab kliendi juures remondi, annab üle töö ja võtab seejärel makse vastu. Siin on kasulik, kui ta teab juba enne kohale minekut, kes kontrollib laekumist ning kuhu tehingu kohta märge tehakse. Rakendus võib olla osa sellest töövoost, kuid töö kirjeldus ja arvepidamine jäävad ettevõtja enda korraldada.
Kui müük toimub kiiresti või mitu klienti ootab, tekib kiusatus makse kontroll vahele jätta. Mina käsitleksin seda kui märki, et töökorraldus vajab muutmist: näiteks peaks üks inimene suhtlema klientidega ja teine jälgima tehinguid, kui meeskond seda võimaldab. Üksi töötades tuleb lihtsalt jätta kontrolliks hetk aega. Digitaalse makse mugavus ei tähenda, et kinnituse kontroll võiks kaduda.
Samuti ei sobi üks telefon iga äri jaoks. Kui ettevõte liigub eri asukohtade vahel või mitu inimest müüb korraga, võib ühise seadme ümber ehitatud süsteem kiiresti kitsaks jääda. Enne laiendamist tasub proovida, kas praegune töökorraldus püsib selge ka siis, kui konto eest vastutaja puudub või müügikoht muutub. Kui mitte, võib eraldi tööseade või teistsugune ärilahendus olla parem valik.
Usaldus, vanus ja pere rollid
Makserakenduse puhul ei piisa sellest, et inimene oskab telefoni kasutada. Ta peab mõistma, millal on makse kinnitatud, millal tuleb abi küsida ja millal ei tohi klienti lihtsalt usaldada. See on eriti tähtis teismelise puhul, kes aitab pereäris pärast kooli või nädalavahetusel.
Ma ei annaks noorele pereliikmele automaatselt täielikku kontrolli ainult seetõttu, et ta on tehniliselt osavam kui vanemad. Tehniline oskus aitab rakenduses liikuda, kuid ei asenda rahalist vastutust. Parem lahendus on selge piir: noor aitab müügiga, täiskasvanu kontrollib konto ja päeva kokkuvõtte.
Teisalt ei pea täiskasvanu rakendust noore eest täielikult peitma. Kui pereettevõte soovib noort rahaga ümberkäimisel õpetada, võib Paytm for Business olla praktiline õppeolukord. Talle saab näidata, kuidas klienti viisakalt juhendada, kuidas makset kontrollida ja miks ei tohi ebakindlas olukorras kiirustada. Õppimine peaks siiski toimuma täiskasvanu järelevalve all.
Usaldus on siin seotud ka privaatsusega. Ühisel telefonil võivad olla nähtavad ärilised maksed ja klientidega seotud andmed. Kõik pereliikmed ei pea neid nägema lihtsalt seetõttu, et nad elavad samas majapidamises. Mina lepiksin enne kokku, kes tohib rakendust avada ja kes saab vaadata päeva rahavoogu.
Võrdlus tavaliste alternatiividega
Tavaline isiklik makserakendus võib olla pere jaoks mugavam, kui eesmärk on saata raha sõbrale, maksta kodune arve või jagada ostu. Selle tugevus on lihtsam isiklik kasutus. Paytm for Businessi eelis tuleb esile siis, kui raha liigub kliendilt ettevõttele ja müüja vajab ärilisemat töövoogu.
Panga enda makselahendus võib tunduda konservatiivsem ja mõne kasutaja jaoks usaldusväärsem, sest see paikneb juba tuttavas pangakeskkonnas. Samas võib kaupmees eelistada eraldi ärirakendust, kui ta soovib hoida müügimaksed igapäevasest isiklikust pangakasutusest lahus. Milline variant on parem, sõltub sellest, kas tähtsam on üks tuttav keskkond või ettevõtte jaoks eristatav töövahend.
Sularaha on endiselt mõnes olukorras lihtsam: puudub vajadus kontrollida digimakse olekut ja vanem pereliige võib seda paremini mõista. Digimakse eelis on aga kiirus ja väiksem vajadus sularaha käes hoida. Minu hinnangul ei peaks väikeettevõte valima ainult ühe meetodi põhjal, vaid mõtlema, millist makseviisi tema kliendid tegelikult kasutada tahavad.
Praktiline kompromiss võib olla hoida alles ka teine makseviis, kui sinu klientidel on erinevad eelistused. See pole rakenduse erifunktsioon, vaid ettevõtte töökorralduse otsus: nii ei sõltu iga müük ühest telefonist või ühest makseviisist. Kui sinu äri on väga väike, alusta lihtsast lahendusest ja vaata, milliste maksete puhul tekib kõige rohkem viivitusi või küsimusi.
Mis võib kasutamisel hõõrdumist tekitada?
Rakendus ei lahenda iseenesest kõiki ärimaksega seotud küsimusi. Kasutaja peab ikkagi aru saama, milline konto on ettevõtte oma, kes kontrollib laekumisi ja kuidas arvestatakse müüki. Kui pere ootab, et rakendus teeks automaatselt kogu raamatupidamise või jagaks raha pereliikmete vahel, võib pettumus kiiresti tekkida.
Teine võimalik probleem on liiga suur sõltuvus ühest telefonist. Kui seade on tühi, kadunud või kellegi teise käes, võib müük katkeda. Seetõttu peaks pere enne tööpäeva algust mõtlema, kes vastutab seadme eest ja kuidas käitutakse siis, kui tavapärane kasutaja ei saa kohale tulla. Ma ei ehitaks kogu ettevõtte töökorraldust ühe inimese telefoni ümber.
Ka kasutusmugavus ei ole kõigi jaoks ühesugune. Noorem inimene võib rakenduses kiiresti orienteeruda, samal ajal kui vanem pereliige vajab rohkem harjutamist. Selle asemel et eeldada, et kõik saavad kohe hakkama, tasub teha paar proovitehingut tuttavas ja rahulikus olukorras. Nii saab rollid paika panna enne päris klientide saabumist.
Esimese kasutuse järel tasub tähele panna ka seda, kas rakendus sobib sinu tööpäeva tempoga. Kui pead iga kliendi juures pikalt otsima, mida kontrollida, ei ole see üksnes tehniline ebamugavus: see mõjutab järjekorda ja teeninduse sujuvust. Harjutamine aitab, kuid kui põhitoiming jääb ka pärast proovimist segaseks, võrdle rahulikult alternatiive, enne kui teed sellest ettevõtte ainsa maksekanali.
Minu lõplik hinnang pere ja väikese ettevõtte vaatenurgast
Paytm for Business on minu meelest mõistlik valik India kaupmehele, kes soovib digimakseid vastu võtta ja hoida ärilise raha liikumine isiklikest kuludest eraldi. Selle tasuta hind teeb proovimise lihtsamaks ning Paytm - One97 Communications Ltd. on loonud rakenduse selge ärilise suunaga, mitte pere üldiseks rahajagamise tööriistaks.
Ma soovitaksin seda pereettevõttele ainult koos selgete piiridega. Määrake üks täiskasvanud konto eest vastutajaks, otsustage, kes ühisel seadmel makseid kontrollib, ja leppige kokku, kuidas päeva müük kirja pannakse. Need sammud on tähtsamad kui lihtsalt rakenduse paigaldamine.
Kui vajad isiklikku makseviisi, laste taskuraha haldamist või koduste kulude jagamist, valiksin midagi muud. Kui aga müüd kaupu või teenuseid ja soovid klientidelt digitaalseid makseid vastu võtta, on see rakendus palju loogilisem. Minu lõpphinnang on seega positiivne, kuid tingimuslik: Paytm for Business töötab kõige paremini siis, kui rakendus on osa läbimõeldud ärikorraldusest, mitte kogu korralduse asendus.
Arvestades umbes 204 000 kasutajate arvustust, 3,9 suurust keskmist hinnet ja PEGI 3 märget, on sellel lai kasutajaskond, kuid mitte universaalne kasutusjuht. Mina soovitaksin enne laiemat kasutuselevõttu teha väikese prooviperioodi ühe seadme ja ühe vastutava täiskasvanuga. Kui maksete kontroll, pere rollid ja ettevõtte arvestus toimivad koos, võib Paytm for Business olla väikeettevõtte igapäevases müügis päris kasulik abiline.
Plussid
- Arvete loomine ja saatmine otse mobiilirakendusest
- Tehingute ajalugu aitab müüki ja laekumisi jälgida
- Mitme töötaja ligipääse saab ettevõtte vajadustele kohandada
- QR-makseid on lihtne kassas või teeninduspunktis kasutada
- Sobib hästi väikestele ettevõtetele ja liikuvatele müüjatele
Miinused
- Teenuse kasutamine sõltub Paytmi konto ja India turu olemasolust
- Mõned funktsioonid võivad nõuda täiendavat kinnitamist või dokumente
- Väljamaksete ajastus võib sõltuda pangast ja makseteenuse tingimustest
- Klienditugi ei pruugi olla kõigis olukordades kiiresti kättesaadav
- Rakendus võib vanemates seadmetes töötada aeglasemalt
Korduma kippuvad küsimused: Paytm for Business
Mis on Paytm for Business ja kellele see rakendus sobib?
Paytm for Business on kaupmeestele mõeldud rakendus, millega saab hallata digimakseid, jälgida laekumisi ja kontrollida tehingute ajalugu. See sobib eelkõige väikestele poodidele, teenusepakkujatele ja teistele ettevõtetele, kes võtavad makseid vastu Paytmi ökosüsteemi kaudu. Enne allalaadimist tasub kontrollida, kas teenus on sinu riigis ja ettevõtte tüübi puhul saadaval.
Kas Paytm for Business võimaldab vastu võtta ainult Paytmi makseid?
Rakenduse peamine eesmärk on Paytmi kaudu tehtud maksete vastuvõtmine ja haldamine, kuid toetatud makseviisid võivad sõltuda ettevõtte asukohast, konto tüübist, aktiveeritud teenustest ja Paytmi hetkevõimalustest. Mõnes olukorras võivad saadaval olla QR-maksed, UPI või muud kohalikud digimakseviisid. Täpne valik tuleks üle vaadata registreerimise ajal.
Milliseid andmeid ja dokumente on Paytm for Business konto loomiseks vaja?
Ettevõttekonto avamisel võidakse küsida ettevõtte nime, omaniku või volitatud esindaja isikuandmeid, telefoninumbrit, pangakonto infot ning maksustamise või ettevõtte registreerimisega seotud dokumente. Nõuded võivad piirkonniti erineda. Soovitan enne registreerimist valmistada vajalikud dokumendid ette ning sisestada andmed täpselt, sest kontrollimine võib mõjutada konto aktiveerimise kiirust.
Kas Paytm for Business näitab tehinguid ja võimaldab raha väljamakseid jälgida?
Jah, rakenduse üks olulisemaid funktsioone on tehingute, laekumiste ja maksete staatuse jälgimine. Kaupmees saab tavaliselt kontrollida, kas makse õnnestus, vaadata varasemaid tehinguid ning jälgida arveldustega seotud infot. Siiski ei pruugi raha jõuda pangakontole kohe, sest arveldusajad, nädalavahetused, pangad ja konto kinnitamise olek võivad protsessi mõjutada.
Kas Paytm for Business on turvaline ja mida teha, kui kontoga tekib probleem?
Rakendus kasutab konto kaitsmiseks sisselogimist, kinnituskoodi ja muid turvameetmeid, kuid turvalisus sõltub ka kasutaja enda käitumisest. Ära jaga OTP-koode, PIN-i ega paroole ning väldi sisselogimist tundmatute linkide kaudu. Kui makse jääb ootele, konto lukustub või tekib kahtlane tegevus, kasuta rakenduse ametlikku tugikeskust ja kontrolli infot ainult Paytmi ametlikest kanalitest.


